


David Cano Martinez,
Socio de Afi y director general de Afi Inversiones Globales, SGIIC
-
Durante casi tres décadas, la economía japonesa era el ejemplo de escaso crecimiento del PIB, de deflación crónica y de tipos de interés cercanos a cero (Zero Interest Rate Policy: ZIRP). Quién nos iba a decir hace unos años que en 2026 estaríamos discutiendo si el Banco de Japón (BoJ) va "por detrás de la curva" en su lucha contra la inflación. El giro es de calado y merece analizarse en tres planos que están, además, estrechamente conectados: inflación, tipos de interés y yen.
Es cierto que el repunte inflacionista en Japón arrancó con retraso respecto al del resto de economías desarrolladas: mientras en EE. UU. y la eurozona el crecimiento del IPC empezó a acelerarse a finales de 2021 y se disparó en la primavera de 2022 (“estallido de la inflación”), en Japón la escalada fue más tardía y gradual (ver gráfico).
Evolución de la inflación
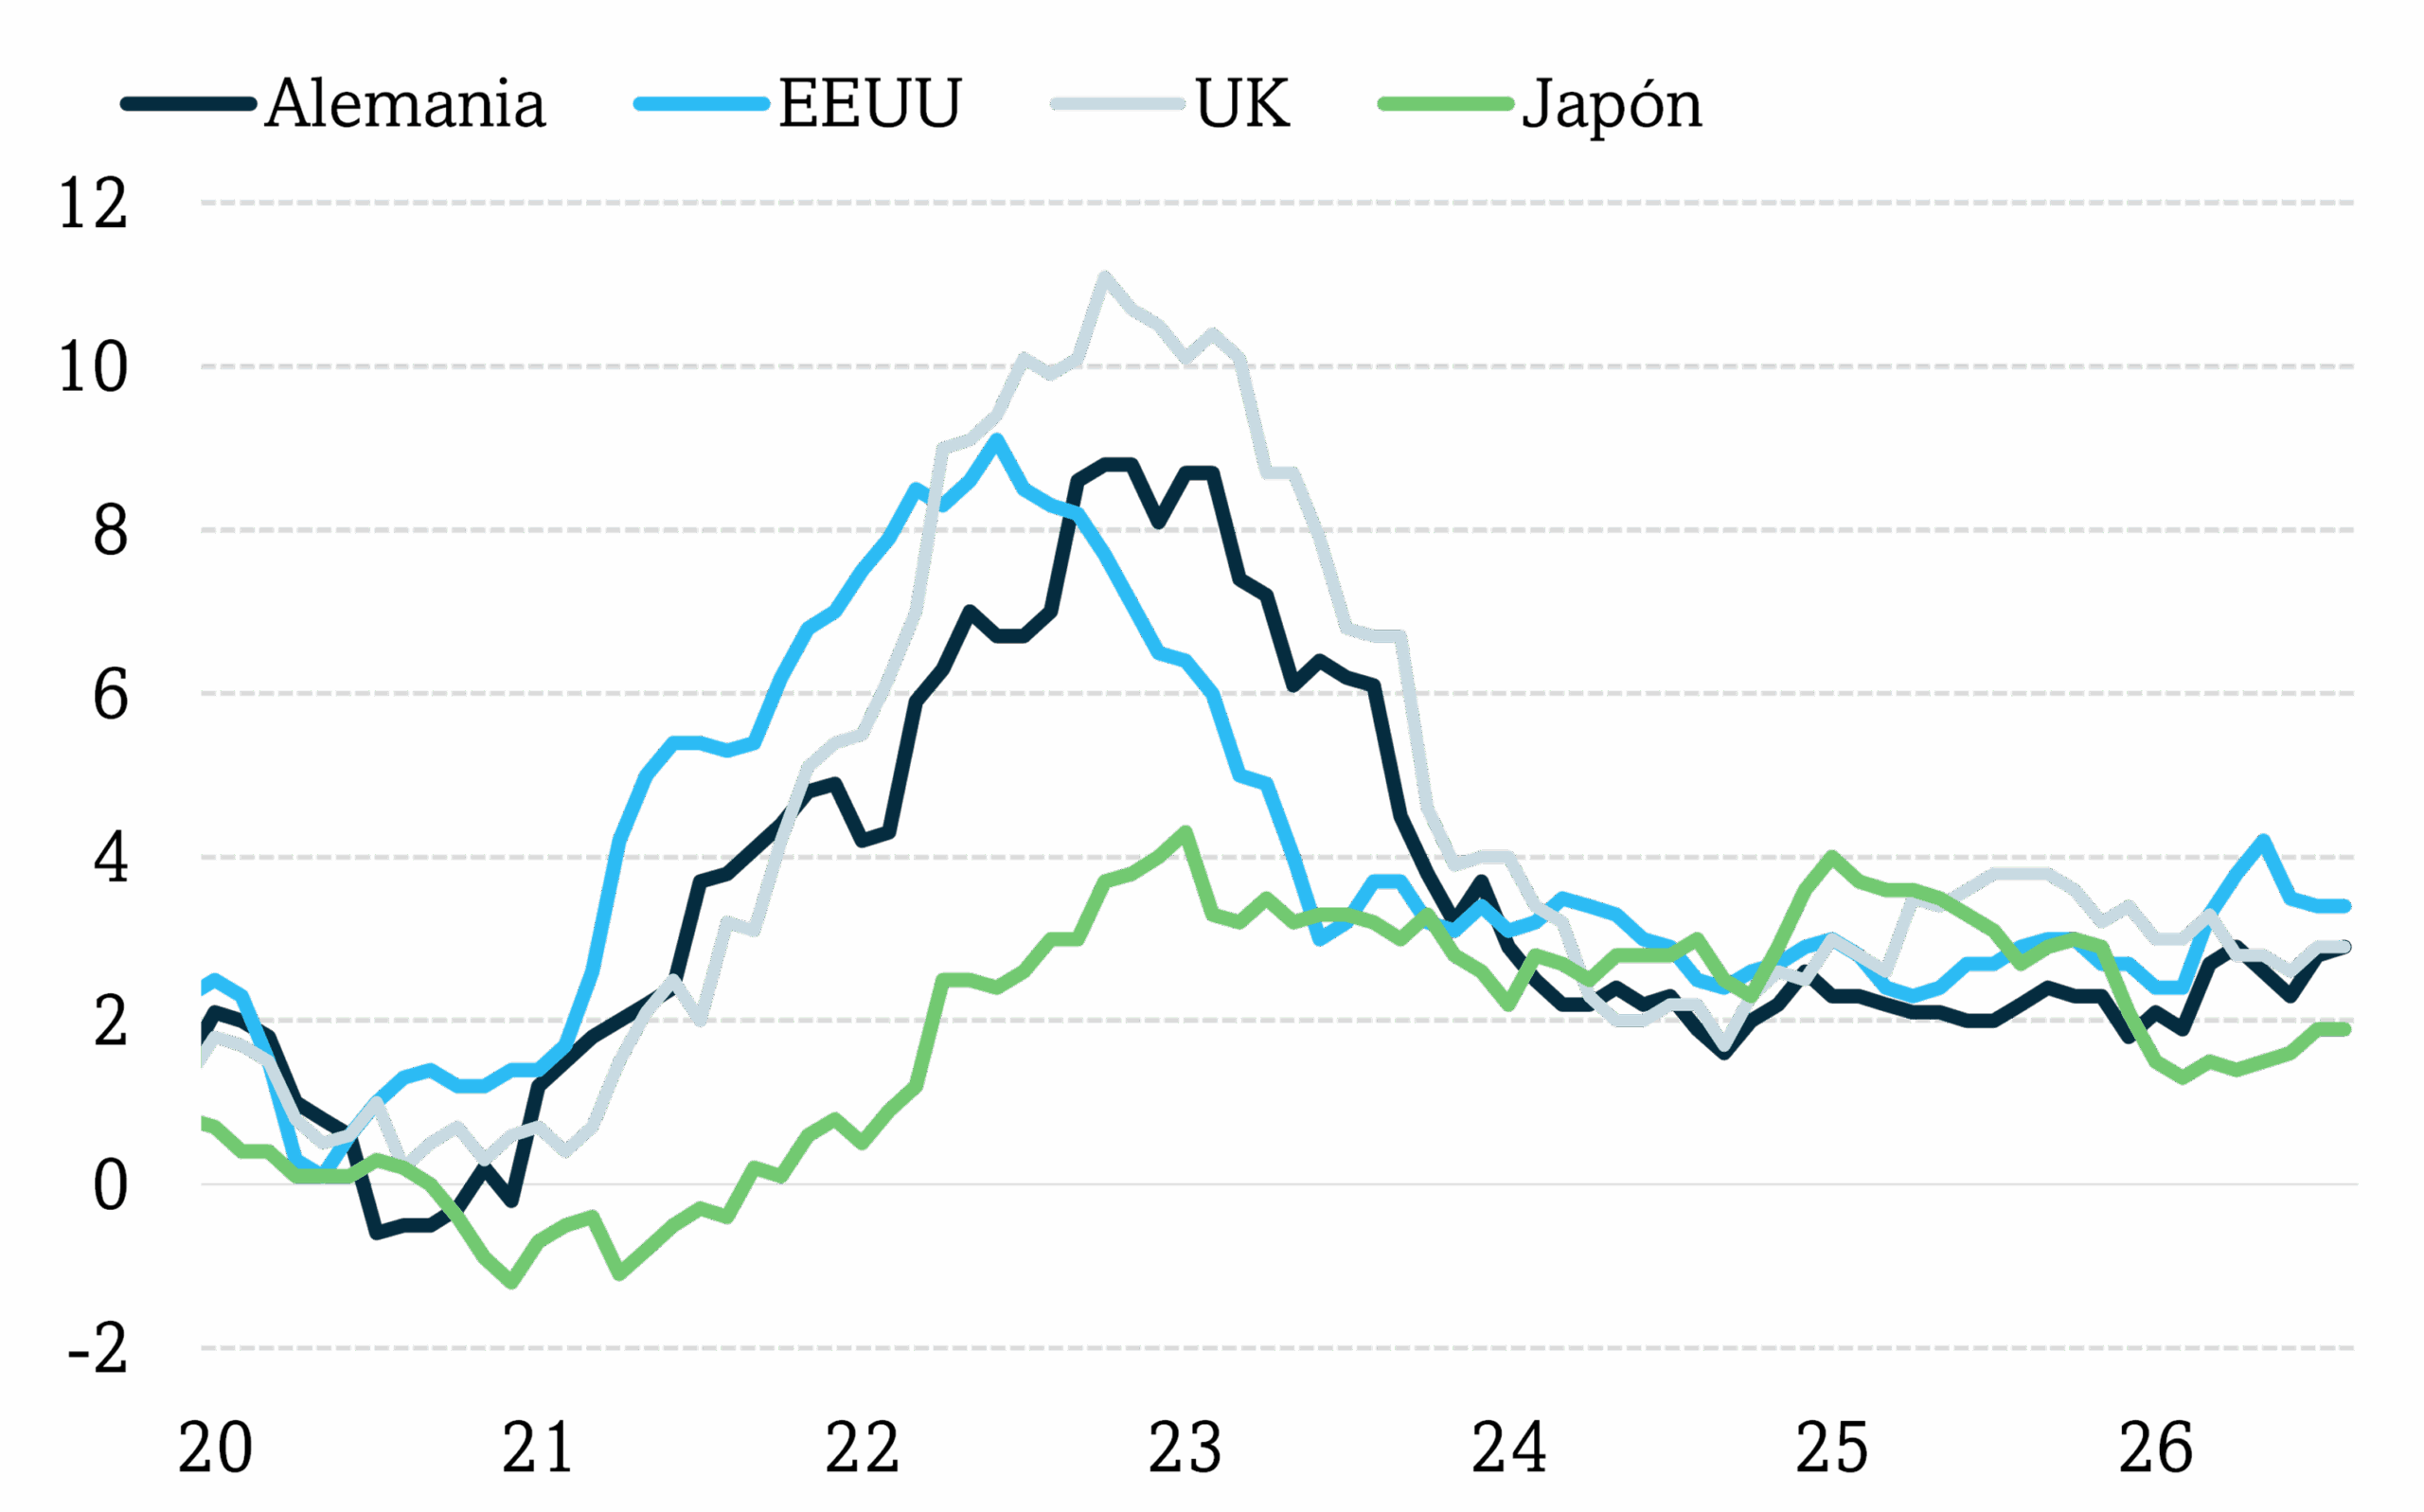
Pero hoy es un hecho que presenta una tasa de inflación en la zona del 2,0% durante un período lo suficientemente prolongado como para que la política monetaria tenga que actuar. Porque, además, la depreciación del yen introduce un elemento de tensión adicional. El propio banco central ha advertido de que la inflación subyacente podría situarse "claramente por encima" del 2% en la segunda mitad de su año fiscal 2026 (septiembre-marzo).
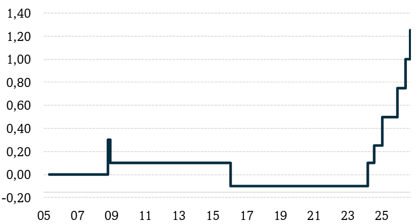
El BoJ ya ha recorrido un trecho notable: tras abandonar los tipos negativos en 2024, ha ido subiendo el tipo de interés de referencia a un ritmo de aproximadamente dos movimientos al año, hasta alcanzar el 1,25% actual, el nivel más alto desde 1995 (pero de los más bajos de las economías desarrolladas, con la excepción de Suiza, y desde luego, de los más reducidos en términos reales).
Evolución del tipo de intervención del BoJ
La tercera pata del análisis, el tipo de cambio, es la que ha vivido el capítulo más intenso y con diversas implicaciones. Entre ellas, la apertura y cierre de estrategias de carry trade. Como es sabido, este tipo de operaciones recurre al yen como moneda de financiación y convierte esos fondos en otra moneda de tipos de interés más elevados (USD, GBP, EUR) y/o en activos de más riesgo (en especial, renta variable, tanto de Japón como de otro país). De esta forma, se obtiene como rentabilidad el diferencial de tipos y, potencialmente, la apreciación del activo de inversión. El riesgo aparece cuando el yen se aprecia de forma abrupta, lo que eleva el coste de devolver el préstamo y obliga a deshacer posiciones, lo que retroalimenta la propia apreciación y golpea, de paso, a los activos de riesgo financiados con ese carry.
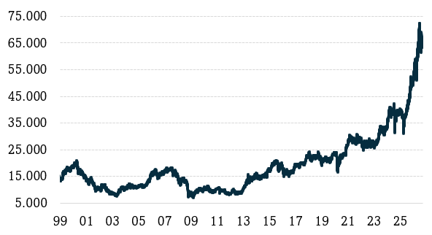
Eso fue exactamente lo que ocurrió en agosto de 2024: la subida de tipos del BoJ del 31 de julio, combinada con unos datos de empleo estadounidenses débiles, que dispararon las expectativas de recortes de la Fed, estrechó el diferencial de tipos de interés, disparó el yen y provocó un desplome del Nikkei del 12,4% el 5 de agosto —su mayor caída diaria desde el lunes negro de 1987—, con contagio a las bolsas globales.
Evolución del tipo de cambio del JPY frente al USD (JPY/USD)
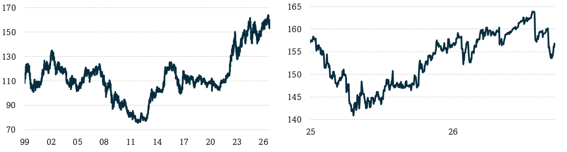
Pues bien, en 2026 hemos estado cerca de un episodio similar, aunque en sentido contrario y con un desenlace distinto. El yen, lejos de apreciarse de forma lineal, llegó a tocar mínimos de tres décadas (en torno a 163-164 por dólar) a finales de julio, lo que obligó a una intervención conjunta y poco habitual de Japón y EE. UU. —Japón habría comprado del orden de 8,4 billones de yenes (unos 53.000 millones de USD) y el Tesoro estadounidense otros 26.000 millones—. El efecto fue temporal: hacia mediados de agosto el yen había vuelto a depreciarse hasta cerca de 159 por USD.
Evolución del Nikkei
La tesis de una potencial apreciación del yen tras un periodo de depreciación se sostiene, pero conviene precisar el mecanismo: no responde tanto a una reversión "natural" hacia el valor razonable como a dos catalizadores muy concretos: la expectativa de más subidas de tipos del BoJ y la amenaza (creíble) de nuevas intervenciones oficiales. Y esa misma combinación (diferencial de tipos que se estrecha, rendimientos de la deuda japonesa a 2 años en máximos históricos y una divisa que puede moverse con virulencia en cuestión de sesiones) es precisamente la que sienta las bases para un cierre abrupto de posiciones de carry trade si el BoJ sorprende con una subida más agresiva de lo descontado o si la Fed decepciona a quienes esperan recortes. El agosto de 2024 no debería leerse como un episodio aislado, sino como el manual de instrucciones de lo que puede volver a ocurrir.
-
David Cano, socio de Afi y director general de Afi Inversiones Globales, SGIIC.