


Agicap
-
85% de las grandes empresas españolas tardaron una media de 67 días en pagar a sus proveedores en 2025, según el Informe sobre Morosidad 2025 de la Plataforma Multisectorial contra la Morosidad (PMcM). A ese plazo se suma un retraso medio de 14,36 días sobre lo pactado en el segundo trimestre de 2026. La media europea se queda en 12,95 días, según el estudio de comportamiento de pago de Informa D&B.
Con este retraso, España ocupa el quinto puesto entre los países europeos analizados.
El periodo medio de pago (PMP) mide los días que pasan entre la recepción de una factura y su abono. Para quien vende, el PMP de sus clientes se convierte en su periodo medio de cobro, o DSO. Y cuando el DSO se alarga, la reacción habitual es pedir crédito, la PMcM lo demuestra con el 71 % de las empresas encuestadas, que elegiría la financiación externa como primera opción ante una necesidad de liquidez.
Esa respuesta tiene un coste comprometedor y una parte de ello se puede evitar con una gestión que nace desde la anticipación.
¿Por qué el periodo medio de pago de tus clientes empieza en tu previsión de tesorería?
Porque la financiación externa suele llegar por sorpresa. Una previsión de tesorería construida con los plazos contractuales asume que cada cliente paga en fecha, pero la realidad del trimestre la desmiente, y la necesidad de caja aparece con días de margen.
La alternativa es realizar previsiones con el comportamiento real de cada cliente. Por ejemplo, si un cliente con plazo pactado a 60 días paga, de media, el día 72, la previsión debe situar su cobro en el día 72. Con esa base, la dirección financiera tiene en cuenta, con semanas de antelación, el hueco en la tesorería. De esta manera, podrá actuar sobre los cobros o negociar una línea en condiciones normales, lejos de la urgencia.
El cobro empieza antes de emitir la factura
Primero debemos recordar que una parte del retraso se genera antes del vencimiento. Porque una factura sin número de pedido, enviada a un contacto equivocado o con un importe que no cuadra con el albarán vuelve al circuito de aprobación del cliente, alargando la gestión de cobros.
Algunos años atrás, solo los grandes clientes tenían acceso a procesos de cuentas por pagar estructurados, portales de proveedores, conciliación a tres vías, calendarios fijos de pago. Hoy en día, existen soluciones que le permiten a una empresa mediana adaptarse a esos procesos y desde el otro lado de la cadena, acelerar los cobros.
De esta manera, conviene registrar para cada cliente relevante sus requisitos de facturación, su día de pago y la persona que valida. Si los recordatorios se automatizan, para configurarlos una semana antes del vencimiento, esto permitiría detectar a tiempo una factura bloqueada y corregirla antes de que entre en retraso.
¿Compensa ofrecer un descuento por pronto pago?
Compensa solo cuando su coste anual es inferior al de la financiación que sustituye.
El cálculo cabe en una línea, y el siguiente ejemplo lo ilustra acertadamente: Un descuento del 1 % por pagar 30 días antes equivale a un coste anual cercano al 12,3 % (0,01 ÷ 0,99 × 365 ÷ 30); frente a una póliza de crédito con un coste supuesto del 6 % anual, ese descuento sale caro. Un descuento del 0,5 % por el mismo adelanto cuesta en torno al 6,1 % anual, una cifra comparable a la póliza, que no consume límite bancario.
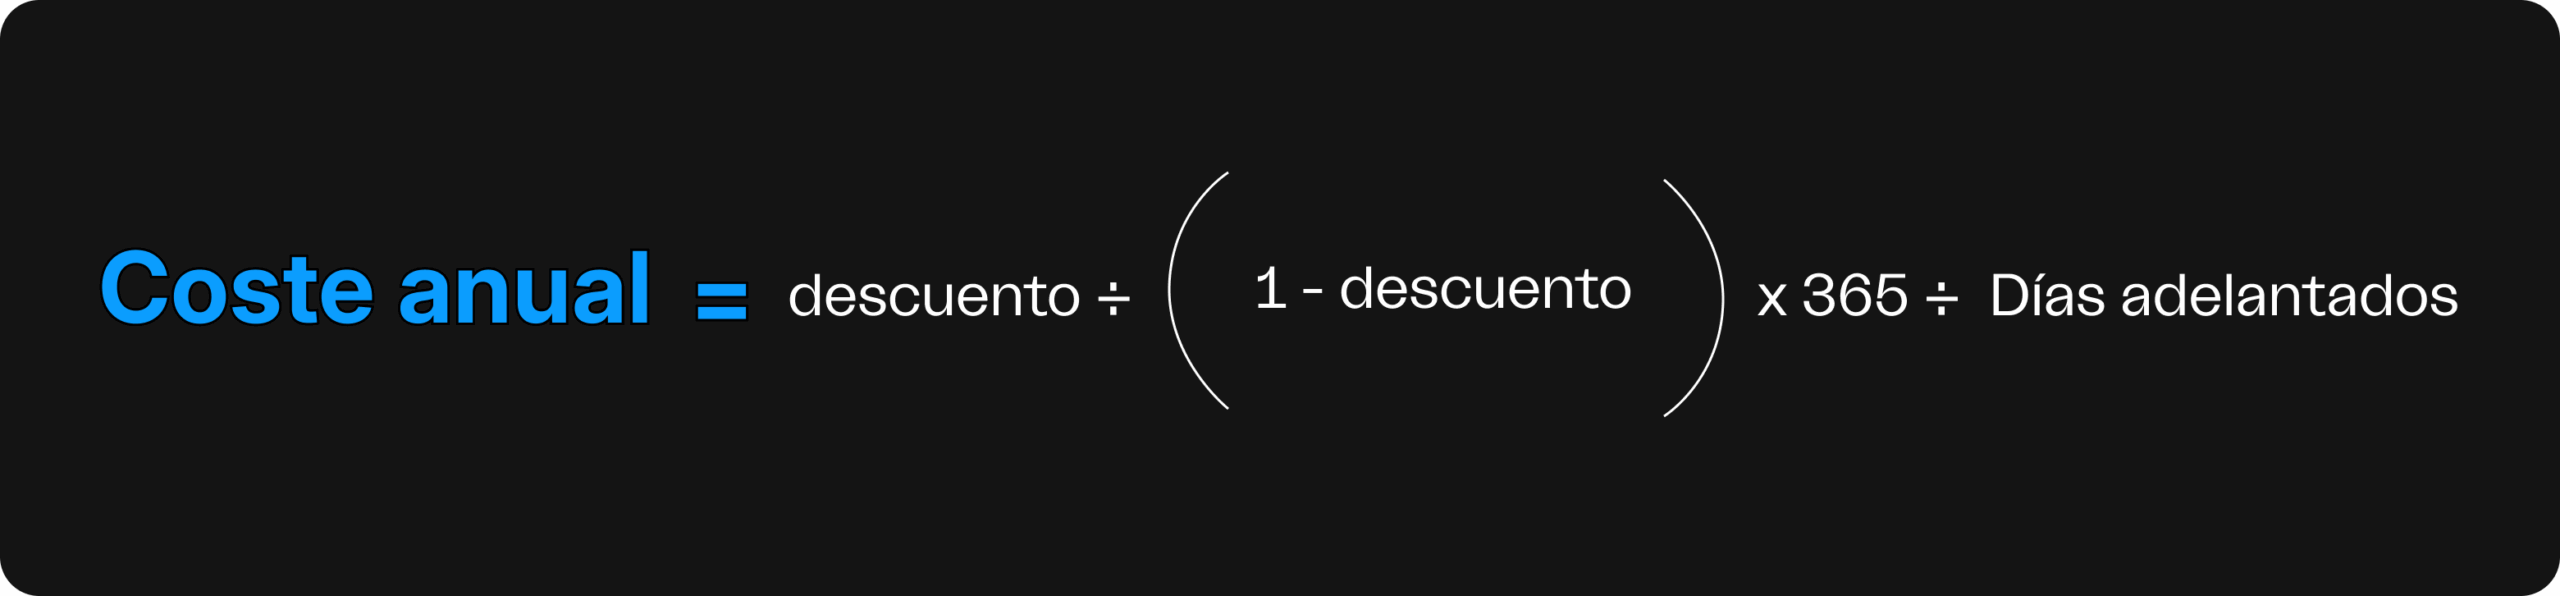
La regla sirve para fijar la política comercial y el descuento por pronto pago se ofrece a los clientes con mayor peso en el saldo pendiente, y se calibra según el coste real de la deuda de la empresa.
Segmentar la cartera de clientes por comportamiento de pago
Un DSO global mezcla clientes que pagan el día 30 con otros que pagan el día 90, con un balance de antigüedad por cliente que muestra quién concentra el saldo pendiente y qué facturas ya han vencido.
Con esa información, el esfuerzo de cobro se reparte con criterio, por un lado, los clientes puntuales necesitan un recordatorio automático, por otro lado, los de mayor peso y retraso recurrente justifican una conversación periódica y un interlocutor asignado.
Y las pruebas de un impacto que se puede medir no faltan. Tomemos el ejemplo de una empresa con 20 millones de euros de facturación anual, recortar 10 días el periodo medio de cobro libera unos 548.000 euros de caja (20.000.000 € ÷ 365 × 10). Con una póliza al 6 %, eso supone unos 32.900 euros anuales de intereses que la empresa deja de pagar.
Ventas y finanzas, con un mismo objetivo de cobro
El periodo medio de cobro mejora cuando deja de ser un indicador exclusivo del departamento financiero, el equipo comercial negocia los plazos e interactúa de manera más cercana con el cliente, entendiendo que su implicación pesa tanto como la de finanzas.
Para comenzar a observar resultados operativos, basta con tomar dos decisiones; en primer lugar incluir el plazo y el cumplimiento del cobro en la aprobación de cada oferta relevante y en segunda instancia compartir con ventas un informe mensual de DSO por cliente, con las facturas vencidas y la acción prevista para cada una. Así el cobro se trata como parte de la relación comercial, y la empresa reduce su dependencia de la financiación externa con palancas que controla.
Agicap ayuda a empresas medianas y grupos empresariales a reducir su periodo medio de cobro con el seguimiento automatizado de cuentas por cobrar y la previsión de tesorería.