


Todd Gibson
Practice Lead, Finance and Process Automation en Golive
-
La inteligencia artificial está pasando de la fase de experimentación a la de adopción en el ámbito financiero. Cuando se habla de consolidación financiera, muchas organizaciones se centran de inmediato en el escenario final deseado: un cierre autónomo, paquetes de informes automatizados y una toma de decisiones impulsada por la IA.
Este enfoque en el objetivo final conlleva el riesgo de pasar por alto una cuestión fundamental: ¿cuál es el camino correcto para llegar hasta allí?
La realidad es que los departamentos financieros no pueden pasar directamente de sus procesos de consolidación actuales a operaciones totalmente autónomas. Aquellas organizaciones que ya están obteniendo valor de la IA han adoptado un enfoque más pragmático, que contempla un proceso de maduración a largo plazo en lugar de un salto directo hacia la meta. Utilizan la IA para acelerar el análisis, mejorar el acceso a la información y automatizar tareas específicas, al tiempo que refuerzan la gobernanza, los controles y los cimientos de datos, elementos que siguen siendo esenciales para la información financiera.
Esto es crucial, ya que la consolidación financiera no es un proceso empresarial más; constituye el núcleo de la elaboración de informes, el cumplimiento normativo y la rendición de cuentas de la organización. Esta distinción es importante porque la IA generativa y la consolidación financiera operan bajo principios fundamentalmente diferentes.
La consolidación es determinista: las cifras deben cuadrar, los saldos entre empresas deben eliminarse correctamente y los efectos del tipo de cambio deben calcularse con precisión. Los requisitos de información normativa y legal dejan poco margen para la ambigüedad. Por el contrario, los modelos de lenguaje de gran tamaño son sistemas probabilísticos: generan respuestas basadas en patrones y probabilidades, en lugar de aplicar una lógica controlada. Si bien son excelentes para resumir, analizar y explicar información, no pueden sustituir a los cálculos rigurosos y controlados que realizan los sistemas financieros especializados.
Es probable que esta distinción sea el factor determinante para el éxito de la adopción de la IA en el sector financiero durante los próximos años. La cuestión no es si la IA debe encargarse de la consolidación, sino cómo puede mejorar el proceso preservando al mismo tiempo la precisión, la trazabilidad y el control que exige la información financiera.
El punto de partida son los datos.
Muchas organizaciones se sienten entusiasmadas por las capacidades de la IA, pero subestiman la importancia de su arquitectura de datos subyacente. En la práctica, la IA amplifica tanto las fortalezas como las debilidades existentes. Los datos financieros de alta calidad y debidamente gobernados adquieren un valor mucho mayor cuando los usuarios pueden interactuar con ellos mediante lenguaje natural. Por el contrario, los datos de mala calidad se vuelven más peligrosos, ya que pueden generar y difundir conclusiones erróneas a gran escala. Antes de emprender iniciativas avanzadas de IA, las organizaciones necesitan una capa de datos financieros que sea fiable y esté sujeta a una gobernanza adecuada. Las estructuras financieras, los datos maestros, los modelos de seguridad, las jerarquías de propiedad y la lógica de cálculo deben estar claramente definidos y gestionados de manera coherente. Sin esta base, la IA puede mejorar la experiencia del usuario, pero, al mismo tiempo, aumentar el riesgo de llegar a conclusiones incorrectas.
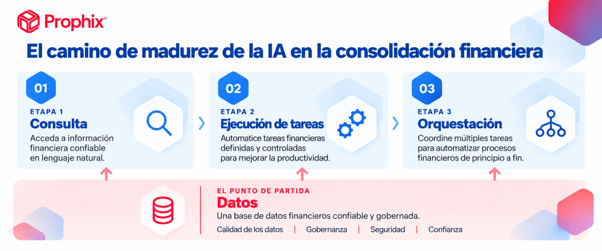
Etapa 1: Consulta
Una de las aplicaciones más interesantes de la IA en el ámbito financiero es la capacidad de interactuar con información financiera fiable mediante el uso de lenguaje natural. En lugar de elaborar informes, redactar consultas o esperar a recibir apoyo de analistas, los usuarios pueden formular preguntas directamente a los datos y obtener respuestas inmediatas, respaldadas por datos bajo gobernanza y una lógica de cálculo rigurosa.
Un responsable de unidad de negocio puede preguntar directamente a los datos, por ejemplo, por qué disminuyó el margen bruto durante el tercer trimestre, dónde reside la mayor exposición al riesgo cambiario dentro de la división, o cómo han evolucionado las desviaciones presupuestarias en los últimos cinco años. Lo que antes requería múltiples informes y un esfuerzo considerable por parte de una analista, ahora puede ponerse a disposición de profesionales ajenos al área financiera en cuestión de segundos.
Los casos de uso en el ámbito de la consolidación financiera son igualmente relevantes. Los usuarios pueden analizar la evolución del flujo de caja consolidado en comparación con el año anterior y comprender la contribución de cada filial. Asimismo, pueden identificar discrepancias entre empresas del grupo, revisar el impacto histórico de los tipos de cambio en las eliminaciones de patrimonio o examinar las ratios de endeudamiento en toda la estructura corporativa.
La importancia de esta etapa suele subestimarse. Muchos equipos financieros siguen viéndose limitados por cuellos de botella en la elaboración de informes y el análisis. La consulta basada en IA, apoyada en datos bajo gobernanza y un motor de cálculo fiable, elimina gran parte de estas trabas. Los analistas pueden dedicar su tiempo a interpretar los datos en lugar de a recopilarlos. Por su parte, los líderes empresariales adquieren capacidad de autoservicio, lo que les permite acceder de manera más rápida a información financiera clave sin comprometer la gobernanza.
Etapa 2: Ejecución de tareas
Más allá de responder a preguntas, los agentes de IA pueden comenzar a realizar actividades financieras específicas. No se trata de procesos totalmente autónomos, sino de tareas concretas y controladas que operan dentro de límites claramente definidos. El enfoque pasa de la simple recuperación de información a la mejora de la productividad.
Un proceso de conciliación puede identificar automáticamente las transacciones coincidentes, señalar excepciones y generar un archivo para su revisión. El análisis de desviaciones puede realizarse de forma automática, incluyendo comentarios explicativos listos para su aprobación. Los modelos de previsión pueden actualizarse con datos de rendimiento real y presentarse junto con comparativas de distintos escenarios. Los equipos de consolidación pueden utilizar la IA para detectar discrepancias entre empresas del grupo, preparar los asientos de eliminación para su aprobación por parte del responsable financiero, generar documentación de soporte y asistir en la redacción de comentarios de gestión.
La característica fundamental de estas actividades no es la automatización en sí, sino la capacidad de auditoría. Cada acción debe ser rastreable y cada resultado debe poder ser revisado. Todo cálculo debe regirse por una lógica financiera aprobada. El objetivo es reducir el esfuerzo manual, manteniendo al mismo tiempo la confianza en los resultados obtenidos.
Etapa 3: Orquestación
Esta es la etapa que a menudo se describe como «finanzas autónomas». En ella, diversas actividades potenciadas por la inteligencia artificial se vinculan entre sí para completar procesos de mayor envergadura. Un proceso de cierre mensual, por ejemplo, puede abarcar desde la recopilación y validación de datos hasta la consolidación, el análisis de variaciones, la redacción de informes explicativos y la presentación final. Un paquete de informes para el consejo de administración podría integrar resultados financieros, comentarios de la dirección y materiales de presentación en un único documento. Los ciclos presupuestarios podrían evolucionar, desde la distribución y recopilación hasta la consolidación y aprobación, requiriendo niveles cada vez menores de intervención manual, aunque esta nunca llega a desaparecer por completo.
Si bien esta visión resulta atractiva, su implementación es mucho más compleja de lo que sugieren muchos proveedores de tecnología. Antes de que una organización pueda confiar en un flujo de trabajo integral, debe poder confiar en cada uno de sus componentes por separado. Una gobernanza deficiente, una mala calidad de los datos o una ejecución poco fiable de las tareas en cualquier etapa comprometerán el proceso en su totalidad. Por tanto, es más acertado considerar las finanzas autónomas como el resultado de un proceso de maduración, y no simplemente como la implementación de una tecnología.
Independientemente del objetivo final, la IA no reduce (ni reducirá) la necesidad de contar con experiencia financiera; de hecho, la hace aún más importante.
Siempre será necesario alguien que comprenda los principios de consolidación, interprete las normas contables, evalúe las implicaciones normativas, supervise a la IA y valide los resultados financieros. Asimismo, siempre habrá un responsable último de las cifras que se presentan a los inversores, a los organismos reguladores y a los consejos de administración.
La IA puede reducir drásticamente el esfuerzo necesario para recopilar información, investigar variaciones, preparar informes y ejecutar tareas rutinarias. Puede aumentar la productividad de los equipos financieros y acelerar la toma de decisiones; sin embargo, no puede sustituir el criterio profesional ni la responsabilidad.
Para los líderes financieros, esto sugiere un enfoque claro comenzar por garantizar la existencia de datos fiables y sujetos a una gobernanza adecuada. Utilizar la IA para mejorar el acceso a la información e introducir una automatización controlada de tareas que permita mantener la capacidad de auditoría. Solo entonces, una vez logrado esto, podrán empezar a conectar dichas capacidades para orquestar procesos más amplios.
El futuro de la consolidación financiera estará, sin duda, ligado a la IA. Las organizaciones que obtengan un mayor valor no serán aquellas que busquen alcanzar las «finanzas autónomas» desde el primer día, sino aquellas que entiendan la autonomía como la etapa final de una transformación más profunda, cimentada en la calidad de los datos, la gobernanza, la seguridad y la confianza. Estos pilares siguen siendo tan fundamentales en la era de la IA como lo han sido siempre. En muchos aspectos, son aún más importantes.
¿Quieres saber más sobre la IA en la consolidación financiera? Acompáñanos en DIRFCON, en Madrid, el 26 de noviembre, donde Prophix y nuestro socio Golive organizarán una mesa redonda titulada “Automatización e IA embebida para mejorar los procesos de cierre”.
La sesión, que tendrá lugar de 13:40 a 14:10 h (CET), analizará cómo los equipos financieros pueden acelerar el cierre financiero mediante la automatización y la IA integrada, manteniendo al mismo tiempo el control, la capacidad de auditoría y la visibilidad.