



David Cano Martinez
Socio de Afi y director general de Afi Inversiones Globales, SGIIC
-
El fuerte aumento del CAPEX de los hiperescaladores sigue siendo uno de los temas que más interés y debate suscitan en el entorno económico y de mercados financieros. El FMI, en su Global Financial Stability Report (GFSR) de octubre de 2026, aporta dos gráficos que merece la pena comentar.
En el primero, se destaca cómo el apalancamiento asociado a la IA ha aumentado de forma generalizada desde finales de 2024. El FMI identifica tres fuentes de apalancamiento crecientes, utilizadas no solo por las empresas vinculadas a la IA, sino también, y aquí está la novedad, por sus inversores, que podrían agravar una eventual corrección de mercado si las inversiones en IA resultaran menos rentables de lo previsto.
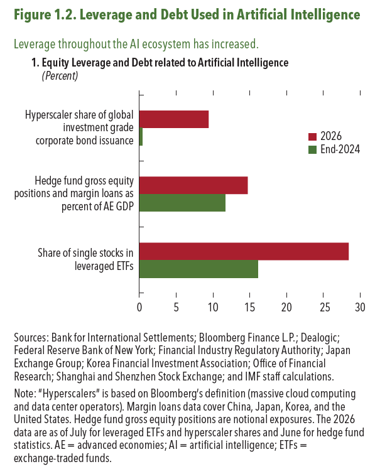
1. La deuda de los hiperescaladores (los grandes proveedores de servicios en la nube que operan sus propios centros de datos a escala masiva). Su peso en la emisión mundial de bonos corporativos con grado de inversión ha pasado de menos del 1% a finales de 2024 a cerca del 10% en julio de 2026. Estas compañías mantienen beneficios sólidos en sus negocios principales. Sin embargo, sus flujos de caja libres se están reduciendo con rapidez por las enormes necesidades de inversión en IA, lo que las obliga a recurrir cada vez más a la deuda. El FMI añade dos matices. Por un lado, otras empresas del ecosistema, como los operadores neocloud, soportan más deuda y son menos rentables, por lo que pueden ser eslabones débiles de la cadena. Por otro, como la emisión con grado de inversión ya representaba el 40% de la emisión total de bonos en la zona euro, el Reino Unido y Estados Unidos en el primer trimestre de 2026, un volumen elevado de emisiones ligadas a la IA podría competir con la emisión soberana. Es lo que denomino “crowding out inverso”: no sería la deuda pública la que desplaza a la privada, sino la privada la que podría desplazar a la pública.
2. Hedge funds. Las posiciones brutas en renta variable, sumadas a los préstamos con margen (margin loans), han crecido desde el 10% hasta alrededor del 15% del PIB de las economías avanzadas (datos a junio de 2026). Este aumento refleja más posiciones apalancadas en acciones relacionadas con la IA.
3. ETF apalancados. La proporción de acciones individuales entre sus subyacentes ha pasado del 16% al 28% (julio de 2026), el mayor aumento de los tres en puntos porcentuales. Obedece a que los particulares usan estos vehículos para tomar exposiciones apalancadas a valores concretos de IA.
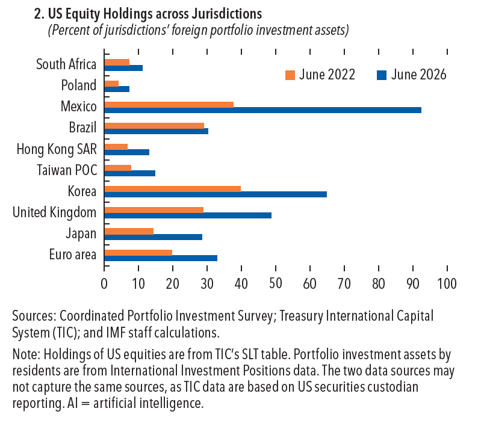
El segundo gráfico sobre el que quiero llamar la atención parte de una constatación previa del FMI: los mercados bursátiles más sensibles a una corrección de la IA son los asiáticos avanzados, mientras que la zona euro, el Reino Unido y la mayoría de los emergentes presentan una menor sensibilidad, pero importante y creciente. El gráfico mide el peso de la renta variable de EE. UU. sobre el total de activos de inversión de cartera en el exterior de cada jurisdicción, en junio de 2022 y en junio de 2026. El aumento es generalizado. En las economías avanzadas, el peso ha pasado aproximadamente del 20% al 33% en la zona euro, del 29% al 49% en el Reino Unido y del 14% al 29% en Japón, es decir, se ha duplicado en este último. Corea destaca entre los mercados asiáticos, con un salto de cerca del 40% a alrededor del 65%. El caso más llamativo es México, donde las acciones estadounidenses superarían el 90% de la cartera exterior, frente a menos del 40% en 2022, si bien es un dato que conviene tomar con cautela, porque las dos fuentes que combina el gráfico pueden no cubrir exactamente los mismos activos. En el extremo opuesto, Brasil apenas varía (en torno al 30%), y Sudáfrica, Polonia, Hong Kong y Taiwán parten de niveles bajos que, aunque casi se duplican, siguen siendo reducidos. En todo caso, parte de este aumento se explica por la propia revalorización de la bolsa estadounidense entre 2022 y 2026, y no solo por nuevas compras.
La conclusión del FMI es que, incluso en jurisdicciones con escasa sensibilidad bursátil directa a la IA, una tensión en el sector podría transmitirse a través de estas carteras. Según el GFSR, buena parte del aumento de tenencias entre 2022 y 2026 responde a una mayor asignación a los hiperescaladores y a otras empresas vinculadas a la IA.
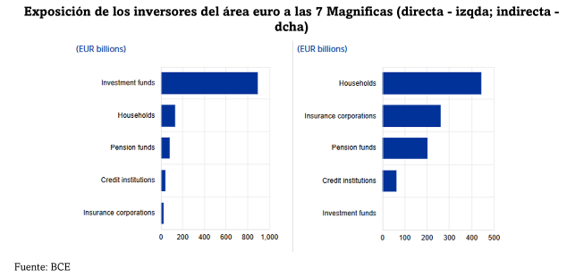
Esta lectura coincide con la que hacían en agosto varios economistas del BCE. Su diagnóstico es que el riesgo para la zona euro no procede tanto de su propio mercado bursátil, dominado por valores de la «vieja economía» y con valoraciones más moderadas, como de su exposición a la renta variable tecnológica estadounidense. Esa exposición se canaliza sobre todo a través de fondos de inversión y ETF indexados: solo los hogares acumulan unos 440.000 millones de euros (datos del tercer trimestre de 2025), a menudo sin ser conscientes del riesgo de concentración, a los que se suman aseguradoras y fondos de pensiones. Esa estructura es en sí misma un canal de transmisión, porque una corrección intensa podría desencadenar reembolsos y ventas forzadas. Y, a diferencia de lo ocurrido con la burbuja puntocom, el margen para amortiguar el golpe con política monetaria o fiscal es hoy mucho menor. En sus propias palabras, un desplome de la IA en Estados Unidos no se quedaría en Estados Unidos.